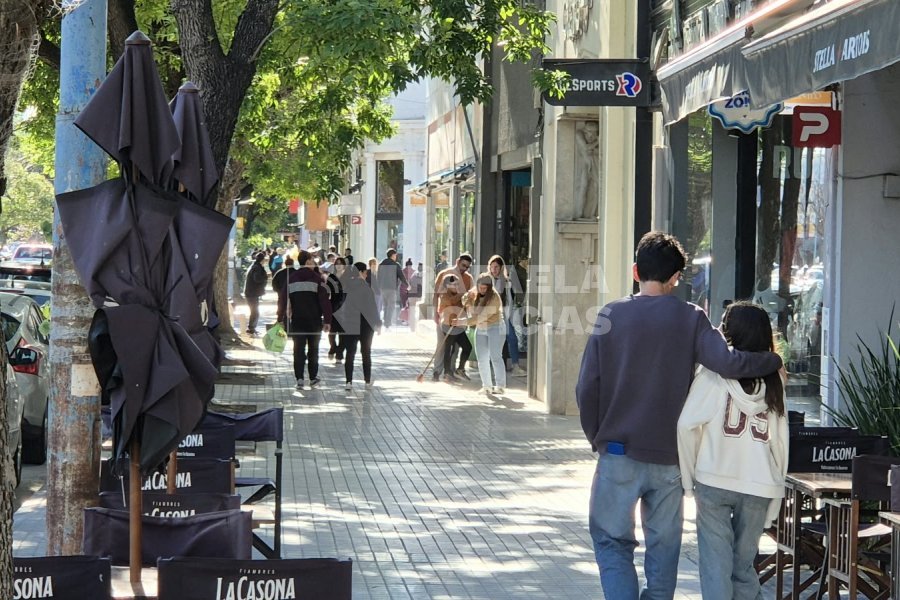
Las ventas en los comercios minoristas pymes durante el Día de la Madre 2026 registraron un descenso del 1,4% frente al mismo período del año anterior, medidas a precios constantes. Con este resultado se acumulan cinco caídas interanuales consecutivas para la misma fecha, confirmando la persistencia de un consumo acotado por presupuestos familiares estrictos, donde el financiamiento en cuotas y las promociones operaron como herramientas indispensables para atenuar la retracción de la actividad comercial.
Los datos corresponden al relevamiento nacional realizado por la Confederación Argentina de la Mediana Empresa (CAME). En Rafaela, si bien no hubo mediciones oficiales, los comerciantes consultados aseguraron que se notó una merma general en las ventas y mucha cautela en los consumidores a la hora de gastar.
Sin embargo, reconocieron que «estuvo tuvo todo muy quieto hasta el jueves inclusive. En años anteriores se vendía más en los días previos. Viernes y sábado ya fue otra cosa e incluso hoy (por el sábado) las ventas del último día, como las llamamos nosotros, fueron prácticamente igual que el año pasado o incluso un poquito mas».
El ticket promedio se ubicó en $ 63.197. A pesar de la disponibilidad de descuentos, promociones y opciones de financiación, las herramientas comerciales funcionaron principalmente para sostener la actividad operativa y generar liquidez, sin alterar el patrón de compra cauteloso del consumidor. El resultado confirma un escenario de demanda contenida, donde el público priorizó artículos de menor valor unitario antes que compras de mayor escala.
Respecto a la incidencia de la festividad en las ventas del mes, el 39,9% de los comercios relevados consideró que el impacto fue moderado, mientras que un 31,7% señaló que suma, pero no cambia el panorama. Por su parte, un 19,3% indicó que no generó impacto en su actividad y solo el 9% la definión como clave para traccionar las ventas mensuales, confirmando que la fecha actuó como un alivio temporal más que como un impulso sostenido para el sector minorista.
El 51,3% de los comercios señaló que las ventas se ubicaron en niveles iguales a los esperados, mientras que un 32,5% reportó resultados por debajo de sus estimaciones (29,4% peor y 3,1% mucho peor). Por su parte, el 16,2% restante manifestó haber superado sus previsiones iniciales (15,2% mejor y 1% mucho mejor).
En conjunto, la distribución refleja un desempeño mayormente alineado con las proyecciones, aunque con más comercios por debajo de lo esperado que por encima, en un marco de prudencia donde la fecha mantuvo su relevancia tradicional, pero sin generar un quiebre en la tendencia general de demanda contenida.
Dispersión en los tickets promedio por rubro
El monto promedio por operación exhibió una marcada dispersión entre los rubros relevados. Por encima del promedio general ponderado ($ 63.197) se posicionaron Cosméticos y perfumería ($ 88.000), Electrodomésticos, artefactos de hogar y equipos de audio y video ($ 72.581) y Calzado y marroquinería ($ 67.332). En contraste, por debajo de la media se ubicaron Equipos periféricos, accesorios y celulares ($ 60.089), Indumentaria ($ 55.416) y Librería ($ 37.638), estableciendo este último el menor registro del relevamiento.
De los seis rubros relevados, cuatro registraron caídas interanuales en sus ventas y dos exhibieron variaciones positivas, con un promedio ponderado que arrojó una retracción del 1,4%. Las bajas se produjeron en Electrodomésticos, artefactos de hogar y equipos de audio y video (-3,6% anual), seguido por Cosméticos y perfumería (-3,2%), Equipos periféricos, accesorios y celulares (-3,2%) y Calzado y marroquinería (-2,2%). En el extremo opuesto, los incrementos se observaron en Librería (+3,4% anual), mientras que Indumentaria registró un crecimiento marginal (+0,1%).
Desempeño en Calzado, Marroquinería y Cosmética
El sector de Calzado y marroquinería registró una baja interanual del 2,2%, ubicando su ticket promedio en $ 67.332 a precios corrientes. Si bien la fecha traccionó una mayor afluencia de público respecto a septiembre, el nivel de facturación real continuó condicionado por la cautela del gasto familiar. La demanda se concentró predominantemente en artículos de menor valor unitario, calzado de uso diario y marroquinería pequeña, limitando el crecimiento del ticket promedio.
En el aspecto cualitativo, las ventas dependieron fuertemente de esquemas de financiación en 3 y 6 cuotas y rebajas de hasta el 20%, instrumentos clave para generar liquidez operativa a costa de resignar rentabilidad. Varios comercios advirtieron restricciones crediticias en los consumidores por falta de margen en tarjetas y una marcada reticencia hacia los pares de gama alta. En el balance, las promociones permitieron sostener el volumen físico, operando en un marco de márgenes reducidos.
Por su parte, Cosméticos y perfumería tuvo una caída interanual del 3,2%, con un ticket promedio de $ 88.000 a precios corrientes, ubicándose como el valor unitario más elevado del relevamiento general. El desempeño de los comercios tradicionales se vio fuertemente condicionado por factores climáticos adversos en centros de alta densidad comercial, amortiguando el impacto estacional propio de la fecha.
En el relevamiento sectorial aportado por la cámara del rubro, las precipitaciones en el Área Metropolitana de Buenos Aires y el interior dificultaron la afluencia hacia los locales a la calle durante las jornadas previas. Si bien hacia la tarde del sábado y las primeras horas de la jornada festiva se observó una reactivación del tránsito comercial, la actividad continuó acotada por el clima, limitando el nivel de operaciones en los puntos de venta físicos.
Electrodomésticos y tecnología con retracciones
El sector de Electrodomésticos, artefactos de hogar y equipos de audio y video exhibió una contracción interanual del 3,6%, registrando un ticket promedio de $ 72.581 a precios corrientes.
A pesar del incentivo de la fecha comercial, la demanda continuó condicionada por la restricción presupuestaria de los hogares, volcándose principalmente hacia pequeños electrodomésticos y líneas de menor valor unitario. Los canales de venta digital mostraron un dinamismo superior al de los locales tradicionales, compensando parcialmente la menor concurrencia presencial.
En el análisis cualitativo, la concreción de operaciones estuvo supeditada a plazos extendidos de financiamiento y créditos personales ante la escasez de liquidez en plaza. Los comerciantes destacaron que asumir los costos financieros y las bonificaciones para competir recortaron sensiblemente los márgenes de ganancia unitarios. La falta de esquemas de cuotas sin interés en determinados segmentos limitó la rotación de artículos de mayor tamaño durante la jornada.
En cuanto a Equipos periféricos, accesorios y celulares, el rubro registró una baja interanual del 3,2%, con un ticket promedio de $ 60.089 a precios corrientes. El sector evidenció una menor tracción en comparación con ediciones anteriores, caracterizado por una postergación en la renovación de terminales móviles y un público enfocado en compras de bajo costo.
La demanda se concentró casi exclusivamente en artículos complementarios y gadgets accesibles como auriculares, fundas y relojes inteligentes.
Desde la perspectiva cualitativa, las operaciones se concretaron a través de descuentos por pago al contado y esquemas de 3 y 6 cuotas sin interés, mecanismos que permitieron cerrar ventas reduciendo el margen unitario.
Los comerciantes reportaron una conducta de compra orientada a regalos menores y de compromiso, supeditada a presupuestos acotados. Asimismo, señalarom que la competencia de productos importados incidió negativamente en el desempeño de los locales tradicionales.
Fuente: CAME
Fuente: Rafaela Noticias