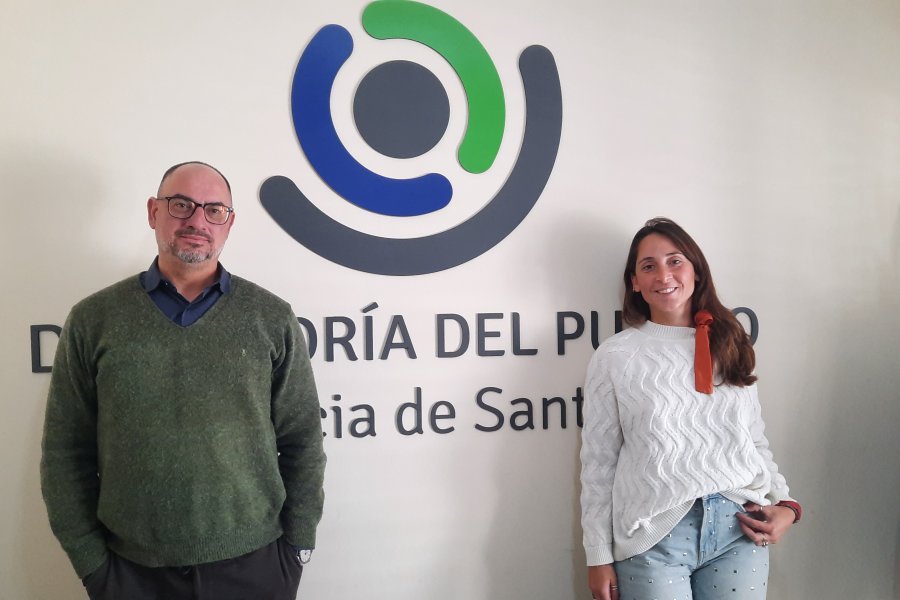
El endeudamiento de las familias rafaelinas se convirtió en una de las situaciones que más preocupa a quienes reciben consultas en la Defensoría del Pueblo. Tarjetas de crédito, préstamos, alquileres y servicios públicos forman parte de un mismo problema que, según describieron desde el organismo, se viene profundizando y alcanza incluso a personas con ingresos formales.
En lo que va del año, la Defensoría recibió alrededor de 700 consultas y reclamos, sin contar los correspondientes al Centro de Asistencia a la Víctima de Delito. Entre los principales motivos aparecen los asesoramientos jurídicos, reclamos de consumidores y cuestiones vinculadas con servicios públicos.
Dentro del área de Consumidor, Agustina Marzioni, abogada de la Defensoría, señaló que desde junio se registraron 55 casos relacionados con problemas para afrontar créditos, resúmenes de tarjetas de crédito y préstamos que fueron tomados, en muchos casos, para cancelar otras deudas.
“Lo que está pasando últimamente es que las personas refinancian tarjetas de crédito con montos que son posibles de pagar un mes o dos meses. Al tercer mes se vuelven a endeudar”, explicó.
La profesional describió así un mecanismo que termina agravando la situación: una deuda se refinancia, se incorporan intereses y, cuando la familia no logra afrontar la nueva cuota, vuelve a utilizar crédito para cubrirla.
Desde la Defensoría buscan que las personas no refinancien deudas con compromisos que después no podrán sostener. La recomendación apunta a negociar planes de pago acordes con la capacidad económica de cada familia para evitar que los intereses y las refinanciaciones terminen generando una nueva deuda.
Tarjetas, servicios y alquileres
Hernán Camuso, jefe del Departamento y de la Delegación de la Defensoría del Pueblo de Rafaela, planteó que actualmente se combinan varios factores.
“Tenés las tres cuestiones: la imposibilidad de pago de alquileres, la imposibilidad de pago de los servicios públicos vitales y el endeudamiento con tarjeta de crédito”, sostuvo.
Según explicó, en las consultas también comenzaron a aparecer situaciones vinculadas con la acumulación de convenios de pago por servicios públicos.
Camuso señaló que, a diferencia de años anteriores, actualmente muchas de las personas que llegan a la Defensoría por deudas con la Empresa Provincial de la Energía (EPE) ya tienen dos convenios vigentes, además de facturas correspondientes al año en curso que tampoco pudieron cancelar.
“Antes había un convenio y, a lo sumo, una o dos facturas del año corriente. Hoy tenés dos convenios y deuda de 2025, parte de 2024 y todo 2026 completo”, describió.
La misma situación, según indicó, se observa en el suministro de agua. Desde la Defensoría relacionan el incremento de las facturas de servicios con la dificultad de las familias para distribuir un ingreso que no alcanza para cubrir todas las obligaciones.
Camuso sostuvo que, en los últimos dos años, el costo del suministro eléctrico tuvo un incremento que estimó en torno al 1.100%, mientras que en el servicio de agua señaló un aumento del 450% en el cargo fijo, además de las variaciones correspondientes al consumo.
A esto se suma, según el funcionario, el impacto de los alquileres y la pérdida de capacidad de pago de las familias.
“Mucha gente saca créditos para pagar el supermercado”
Uno de los datos que más llamó la atención durante la entrevista surgió al analizar en qué utilizan las personas el crédito al que recurren para cubrir sus obligaciones.
“Mucha gente saca crédito para pagar el supermercado”, afirmó Marzioni.
La abogada explicó que, al analizar los resúmenes de tarjetas y los relatos de quienes concurren a la Defensoría, no aparecen como principal causa de endeudamiento las compras de electrodomésticos u otros gastos extraordinarios.
“Vos ves en las tarjetas de crédito gastos que no dicen, no sé, el electrodoméstico, Mercado Libre o todas estas cuestiones”, señaló.
Desde la Defensoría también recomendaron prestar especial atención al lugar donde se toman los créditos, particularmente frente a las altas tasas de interés que pueden ofrecer algunas billeteras virtuales.
Para Camuso, reducir el problema del endeudamiento a compras de determinados bienes implica dejar afuera una parte importante de la situación que atraviesan las familias.
“No vino nadie a decirnos: ‘Mirá, me compré tal cosa y no lo puedo pagar’”, sostuvo.
En cambio, describió que las consultas están relacionadas con decisiones que las familias deben tomar todos los meses: pagar los servicios, el alquiler, la tarjeta, comprar alimentos o afrontar gastos de farmacia.
“Lo que vemos es que la gente elige realmente ir al supermercado, pagar la farmacia y, sobre todo, para las personas grandes y las familias en general, mantener una vida básica”, explicó.
Un problema que también alcanza a quienes tienen ingresos formales
Desde la Defensoría remarcaron que las personas que concurren a consultar por sus deudas no son exclusivamente aquellas que carecen de ingresos.
“Normalmente la persona que viene a consultar respecto de cómo puede hacer para pagar es aquella persona que tiene ingresos formales, pero no le alcanza”, explicó Camuso.
En ese sentido, indicó que también se acercan jubilados y personas mayores, mientras que quienes directamente no tienen ingresos y acumulan deudas muchas veces ni siquiera llegan a consultar.
Marzioni agregó que los consumidores atraviesan una situación de especial vulnerabilidad en un contexto en el que gran parte de los trámites y operaciones bancarias se realizan de manera digital.
Por eso recomendó que, cuando una persona no comprende cómo realizar una operación, recurra a alguien de confianza y tenga especial cuidado con las estafas.
Desde la Defensoría señalaron que actualmente reciben casos cada vez más complejos, incluidos aquellos en los que delincuentes acceden a cuentas bancarias y solicitan préstamos o retiran dinero sin que la víctima haya entregado voluntariamente sus datos.
Cuando una deuda genera otra deuda
El principal consejo que brindan desde el organismo es analizar cuidadosamente la posibilidad de asumir un nuevo compromiso antes de aceptar una refinanciación.
“No vamos a decir que no paguen porque es una deuda y la deuda se afronta. El tema es el cómo”, explicó Camuso.
La recomendación es que las cuotas acordadas estén dentro de las posibilidades reales de la economía personal o familiar.
Esto adquiere especial importancia porque, al formalizar un nuevo plan de pago, pueden generarse nuevas condiciones sobre la deuda existente. Desde la Defensoría advierten que una persona que ya tiene dificultades para pagar puede terminar agravando su situación si acepta una cuota que tampoco podrá afrontar.
Qué pasa con los subsidios
Otro de los elementos mencionados durante la entrevista fue la reducción de los subsidios nacionales para los servicios públicos.
Camuso explicó que, según las consultas que reciben, una gran parte de las personas que anteriormente accedían a algún tipo de subsidio continúa necesitando esa ayuda, pero que los esquemas fueron modificándose y reduciendo su alcance.
Según señaló, anteriormente existían las categorías N1, N2 y N3, mientras que actualmente el esquema distingue entre sectores que cuentan con subsidio y aquellos que no.
Desde la Defensoría también plantearon que, cuando una persona deja de recibir el beneficio, muchas veces no cuentan con información suficiente para conocer las razones por las cuales fue retirado.
Alquileres: familias que vuelven a vivir con sus padres
El impacto del endeudamiento también aparece, según Camuso, en las decisiones habitacionales.
“Te das cuenta en la cantidad de nuevos suministros, de nuevas altas de suministro eléctrico que nos solicitan por sistema de ocupantes reales de vivienda”, explicó.
Según relató, algunas familias que ya no pueden afrontar el alquiler terminan regresando a vivir con sus padres u otros familiares. En esos casos, necesitan regularizar el acceso a servicios como electricidad y agua potable en viviendas donde no cuentan con un contrato de alquiler o documentación que acredite la titularidad.
Para el funcionario, esto permite observar cómo diferentes problemas terminan conectándose entre sí: ingresos que no alcanzan, alquileres, servicios públicos y endeudamiento con tarjetas o préstamos.
“Me parece que se dan varias situaciones al mismo tiempo: la desregulación de alquileres, la desregulación de tasas de interés y la desregulación del precio de los servicios públicos”, sostuvo.
La prescripción de las deudas
Durante la entrevista también se consultó por una de las dudas frecuentes entre quienes tienen deudas: la posibilidad de que estas prescriban con el paso del tiempo.
Desde la Defensoría aclararon que la prescripción existe, pero remarcaron que no opera automáticamente.
Camuso explicó que, dependiendo del tipo de deuda, existen distintos plazos y mecanismos. En el caso de determinadas deudas tributarias municipales, mencionó un plazo de cinco años previsto por el Código Fiscal de la Provincia, aunque aclaró que el Municipio puede iniciar acciones judiciales antes de que se cumpla ese período.
En el caso de las deudas de tarjetas de crédito, señaló que las entidades pueden vender esas carteras de deuda y que determinadas actuaciones pueden interrumpir el plazo de prescripción.
Por eso, desde la Defensoría recomiendan no asumir que una deuda desapareció simplemente porque transcurrieron cinco años. La prescripción debe ser planteada por quien pretende hacerla valer y, en determinadas situaciones, requiere una instancia judicial con intervención de un abogado.
Otro de los puntos consultados fue el llamado permanente de empresas o entidades para reclamar el pago.
Marzioni aclaró que el hostigamiento no debe considerarse una conducta habitual ni aceptable. Ante una situación de este tipo, recomendó realizar el reclamo correspondiente ante la empresa, el banco o la entidad que esté efectuando las comunicaciones.
Cómo consultar en la Defensoría
Desde la Defensoría del Pueblo de Rafaela indicaron que las personas que necesiten asesoramiento pueden comunicarse inicialmente por WhatsApp al 3492 60-9896.
Por ese medio pueden explicar el motivo de la consulta y, según la situación, se les asigna un turno o se determina si corresponde una atención urgente.
El objetivo, remarcaron desde el organismo, es analizar cada situación y buscar una alternativa de pago que pueda ser afrontada por la persona o la familia sin generar un nuevo ciclo de endeudamiento.
Fuente: Rafaela Noticias