El Poder Ejecutivo reglamentó la Ley de Inocencia Fiscal II mediante el Decreto 1253/2026, publicado en el Boletín Oficial. La normativa precisa las condiciones para ingresar al régimen simplificado del Impuesto a las Ganancias, los parámetros que empleará la Agencia de Recaudación y Control Aduanero (ARCA) para cuestionar declaraciones juradas y los alcances de las quitas en multas por faltas formales.
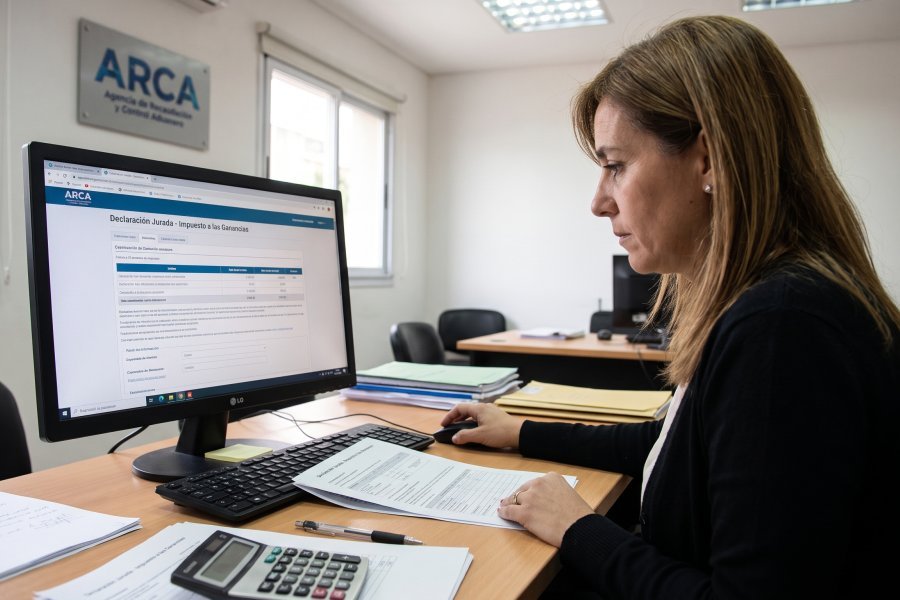
Bajo este esquema, la ARCA elaborará una declaración jurada precargada con datos de sus registros e información proporcionada por terceros, la cual integrará los ingresos brutos del período y las deducciones permitidas. Los contribuyentes podrán examinar la propuesta, efectuar modificaciones si resultase necesario, o confirmarla y presentarla.
La adhesión al sistema simplificado aplica para los períodos fiscales iniciados a partir del 1 de enero de 2025. Quienes opten por este mecanismo deberán ratificar anualmente su continuidad o pedir la baja. Asimismo, la norma habilita a los contribuyentes que ya hayan presentado la declaración de Ganancias de 2025 bajo el régimen general a migrar al sistema simplificado, previa rectificación antes del vencimiento. Para mantener los beneficios, se exige la presentación de la declaración y el pago del saldo en término.
Fuente: Rafaela Noticias