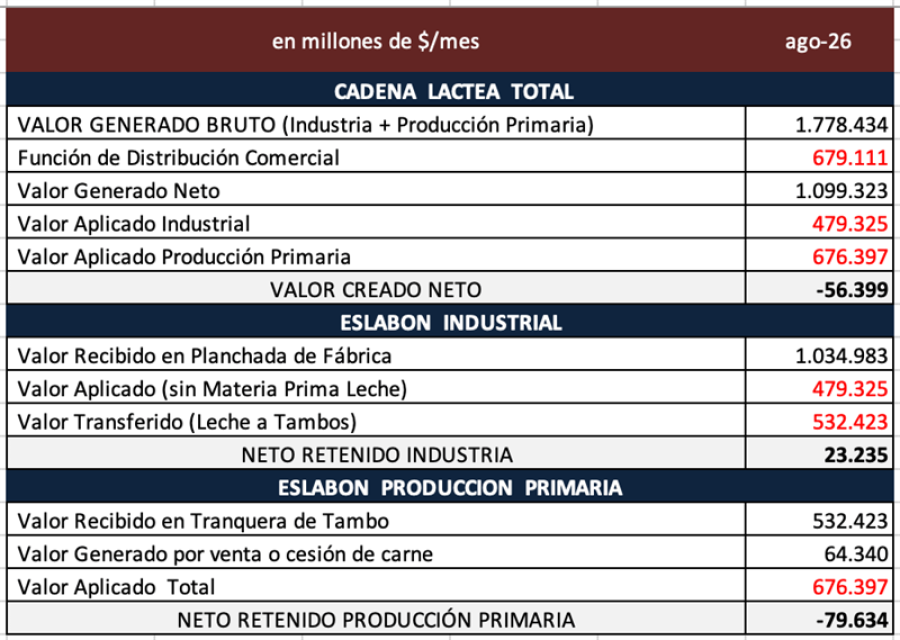
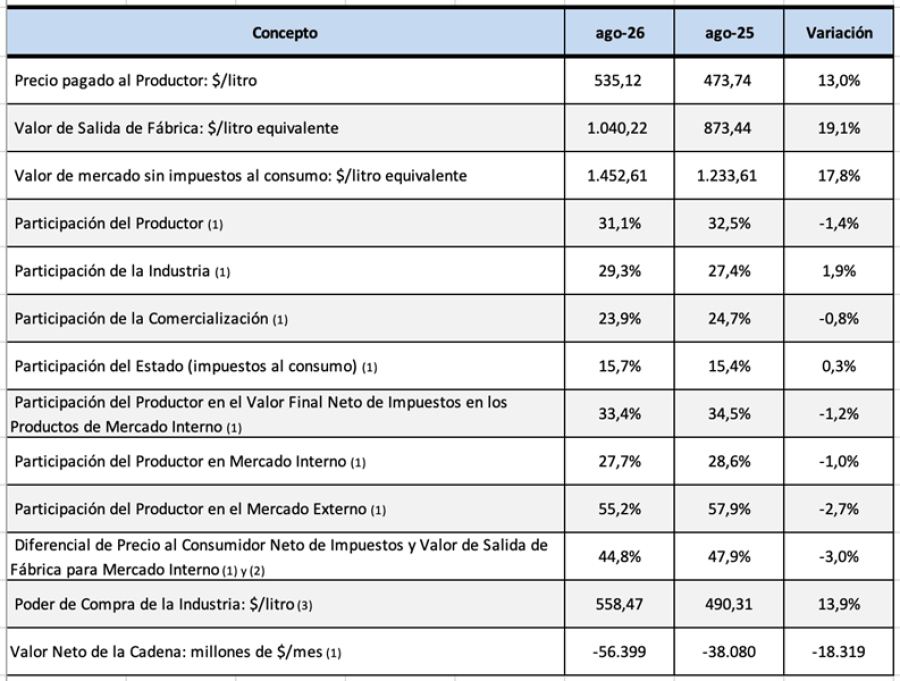
La cadena láctea argentina atraviesa un escenario económico complejo caracterizado por una marcada asimetría entre sus eslabones y un resultado global deficitario. Según los datos oficiales del Observatorio de la Cadena Láctea Argentina (OCLA), elaborados sobre información técnica de IAPUCo y el convenio INTA-IAPUCo, el valor neto creado por el sector registró en agosto un resultado negativo de $56.399 millones, equivalente a una pérdida de 3,4 centavos de dólar por litro de leche.
Este balance desfavorable marca un claro deterioro respecto al mismo mes del año previo, cuando el rojo sectorial había alcanzado los $38.080 millones. De esta manera, el déficit global de la actividad se profundizó en $18.319 millones en términos interanuales, impactando de lleno en los establecimientos de producción primaria.
Números en rojo para los tambos y margen positivo en las fábricas
Al desglosar los números por eslabón, la brecha entre la producción primaria y el sector industrial cobra una dimensión insoslayable. Mientras la industria láctea logró un resultado estimado positivo de $23.235 millones (aproximadamente US$ 15,5 millones), la producción en tranquera de tambo anotó un saldo marcadamente negativo de $79.634 millones (unos US$ 53,1 millones en rojo).
Desde el OCLA advirtieron que las cifras industriales responden a un promedio general, dado que «existe una gran diferencia de resultados entre industrias en función a su tamaño, productividad y eficiencia, mix de productos y destinos comerciales». En la misma línea, el organismo señaló que sobre los 8.745 tambos existentes en el país «los resultados son muy dispares, como dispares son los tamaños de las unidades productivas».
Caída en la participación del productor en el valor final
Uno de los puntos clave del informe se centra en la distribución del valor comercial. Durante el mes analizado, el precio pagado al productor se ubicó en $535,12 por litro, lo que implicó una variación interanual del 13,0%. Sin embargo, este ajuste se situó por debajo del incremento en el valor de salida de fábrica ($1.040,22 por litro, con una suba del 19,1%) y del valor final al consumidor ($1.452,61 por litro sin impuestos, alza del 17,8%).
Tal como destaca el documento del OCLA, «el incremento interanual del precio de la leche al productor está por debajo del incremento del valor que paga el consumidor». Esta dinámica provocó que la participación del productor en el total del sistema retrocediera al 31,1%, ubicándose 1,4 puntos porcentuales por debajo del registro del año anterior. En tanto, la industria retuvo el 29,3%, la comercialización el 23,9% y el Estado captó un 15,7% en impuestos.
Un acumulado histórico con pérdidas estructurales
El desempeño de agosto consolida una tendencia de largo plazo.Al analizar el período entre diciembre de 2015 y agosto de 2026, la cadena no logró retener $41,9 (o US$ 0,021) por litro de leche equivalente del valor generado14. Esto representa una pérdida acumulada superior a los $4,88 billones de pesos actualizados por IPC (US$ 2.495 millones).
Asimismo, la participación del productor en el mercado interno fue del 27,7% (-1,0 punto interanual) y en el mercado externo alcanzó el 55,2% (-2,7 puntos). Por su parte, el poder de compra de la industria se estimó en $558,47 por litro (+13,9% interanual) y el mark up comercial se ubicó en un 44,8%, exponiendo los persistentes desafíos de la lechería argentina.
Fuente: Observatorio de la Cadena Láctea Argentina
Fuente: Rafaela Noticias