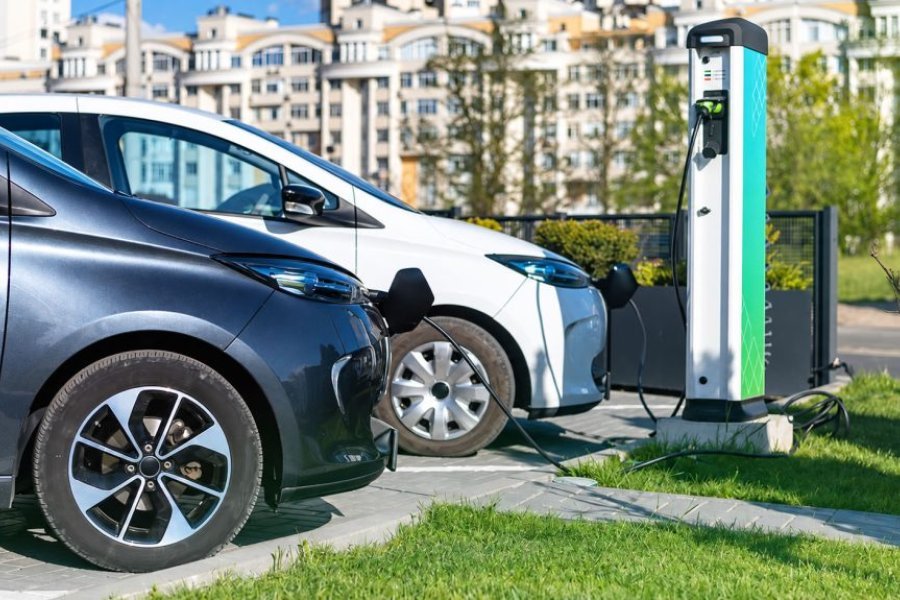
La comercialización de vehículos eléctricos e híbridos enchufables registra un marcado incremento en América Latina y el Caribe, alcanzando hitos históricos en el parque automotor regional. Sin embargo, el desarrollo de la infraestructura de recarga expone marcadas diferencias según el país y el ámbito de instalación.
Según un informe de la Organización Latinoamericana y Caribeña de Energía, a junio de 2026 la región superó por primera vez el millón de unidades electrificadas, contabilizando 1.016.034 vehículos livianos. Este resultado se dio tras la incorporación de 285.785 automóviles únicamente durante el primer semestre.
El avance evidencia una rápida transformación al compararlo con los 17.541 vehículos registrados en 2020. En seis años, estas tecnologías pasaron de tener una representación marginal a concentrar el 10 por ciento de las ventas totales de autos livianos nuevos en la región.
Brasil encabeza el mercado latinoamericano con 91.483 unidades comercializadas en los primeros seis meses del año y un parque acumulado que supera las 580.000 unidades.
El salto de Argentina y el avance en el transporte público
Pese al liderazgo brasileño, los mayores incrementos porcentuales interanuales se observaron en mercados con menor volumen previo. Argentina encabezó el crecimiento regional con una suba del 873 por ciento, seguida por Ecuador (261%), Colombia (236%), Brasil (193%) y Uruguay (151%). En términos de penetración por habitante, Uruguay y Costa Rica se posicionan al frente.
La electrificación también se traslada al transporte público de pasajeros. La región suma un total de 10.685 colectivos eléctricos, tras incorporar 967 unidades en los últimos tres trimestres.
En este segmento, Chile lidera la nómina con 5.059 colectivos, escoltado por Brasil (2.317), Colombia (1.658) y México (1.095).
A la par del parque automotor, la red pública de recarga muestra progresos dispares. Brasil alcanzó los 25.429 puntos públicos, mientras que México elevó su red de 2.046 a 4.802 puntos en el término de un trimestre.
La concentración del mapa de carga en el ámbito privado
A diferencia de la tendencia regional hacia el despliegue público, en la Argentina la infraestructura se concentra mayoritariamente en el sector residencial. Estimaciones de empresas del rubro indican que cerca del 95 por ciento de los equipos instalados en el país se ubican en viviendas particulares, mientras que solo el 5 por ciento corresponde a Estaciones de Servicio.
Nicolás Nervi, fundador y CEO de Chargeboxnet, explicó que la amplia mayoría de los compradores de vehículos eléctricos decide colocar un punto de recarga en su domicilio, calculando unas 7.000 instalaciones bajo esa modalidad.
En contraposición, la red en Estaciones de Servicio apenas suma unos 82 puntos de carga operativos. El desglose comprende 33 puntos pertenecientes a YPF, 29 de Shell y alrededor de 20 instalados por la firma Chargeboxnet en este tipo de establecimientos.
En el cómputo general sobre un universo estimado de 1.000 cargadores de diversas marcas distribuidos en el territorio nacional, la absoluta mayoría se ubica en casas, edificios o emprendimientos privados. De este modo, los usuarios apelan a soluciones en hogares, lugares de trabajo, concesionarios, shoppings o estacionamientos.
Costos, potencia y el replanteo del esquema comercial
El lento despliegue en bocas de expendio de combustible responde a diversos factores económicos y técnicos. Los equipos de carga rápida demandan inversiones de magnitud, una disponibilidad de potencia eléctrica que no siempre se encuentra garantizada en la red y obras civiles para adecuar las instalaciones.
A su vez, el volumen actual del parque circulante genera incertidumbre sobre los plazos de retorno de la inversión. Desde empresas del sector señalan que, si bien existe interés en seguir la evolución tecnológica, son escasos los proyectos que se concretan de forma efectiva.
Sumado a la inversión inicial, el sector analiza la definición de un modelo de negocio sustentable. La instalación de cargadores implica determinar el precio de venta de la energía, la tasa de uso, la permanencia del vehículo en el predio y el consumo adicional generado en las tiendas de conveniencia.
A diferencia del repostaje tradicional, el proceso de carga eléctrica requiere de varios minutos de permanencia. Este tiempo de espera abre la posibilidad de captar ingresos mediante servicios complementarios como cafetería, gastronomía, espacios de descanso, conectividad y prestaciones afines.
Fuente: Surtidores.com
Fuente: Rafaela Noticias