El mercado interno de productos lácteos atraviesa un escenario caracterizado por el estancamiento de la facturación en términos reales dentro de las grandes superficies. De acuerdo con el último informe del Observatorio de la Cadena Láctea Argentina (OCLA), elaborado con datos del INDEC, en julio de 2026 las ventas de lácteos en supermercados alcanzaron los $ 298.164,6 millones.
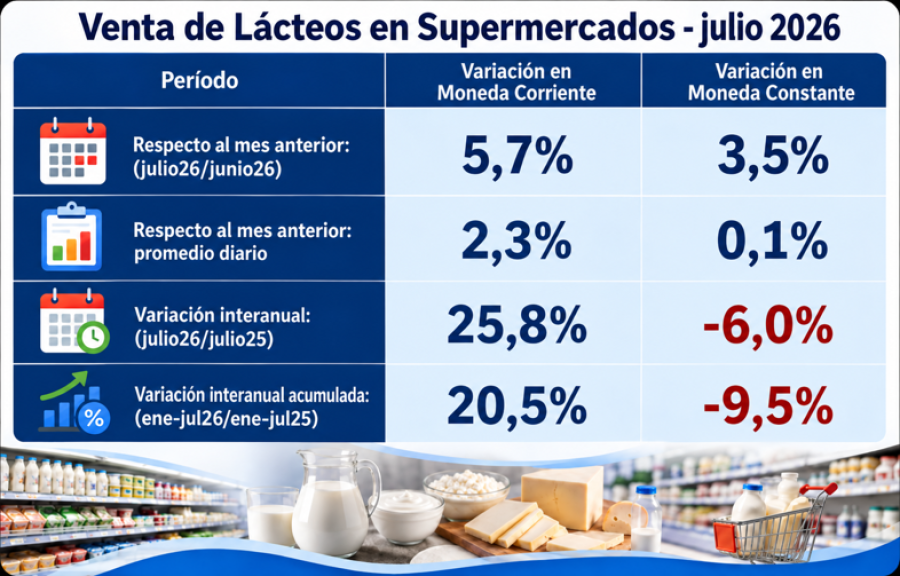
La cifra representó un incremento del 5,7% en moneda corriente respecto a junio (3,5% en términos reales), así como un aumento del 2,3% en el promedio diario (0,1% en moneda constante). Sin embargo, la foto interanual expone los desafíos del sector.
Al comparar julio de 2026 con igual mes de 2025, se registró una suba nominal del 25,8%, lo que significó una contracción del 6,0% en pesos constantes. La caída es mayor en el acumulado de enero a julio de 2026: pese a crecer un 20,5% corriente, las ventas cayeron un 9,5% real.
Desde el OCLA explican que esta pérdida de valor real responde al «menor ajuste de los precios de los lácteos respecto a la inflación y probablemente por un mix de compras donde prevalecieron más los productos commodities que los de mayor valor agregado y/o marcas». Asimismo, señalan que «la sobreoferta de productos lácteos ha generado un crecimiento de los precios por debajo de los niveles inflacionarios generales».
Cambios en el canal de venta y mayor participación del crédito
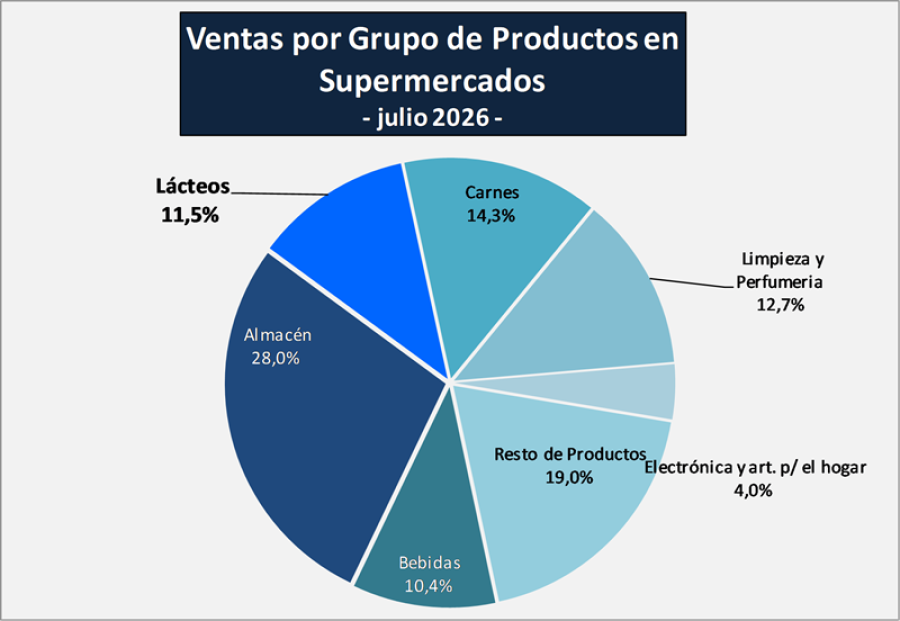
En el canal moderno, la categoría lácteos representó un 11,5% de las ventas totales de los supermercados en julio de 2026, alineada con la media de los últimos 14 años (11,4%). Así, se ubicó detrás de Almacén (28,0%), Carnes (14,3%) y Limpieza (12,7%).No obstante, el reporte detecta cambios en los hábitos de consumo.
Por un lado, advierte que «hay una traslación de compra hacia los negocios de cercanía: despensas, almacenes y autoservicios pequeños». Por otro lado, en autoservicios mayoristas, las ventas lácteas sumaron $ 21.717,4 millones (5,4% del canal), con una suba interanual del 36,0% en moneda corriente, revirtiendo la tendencia previa.
En paralelo, se consolida el uso del crédito para compras básicas. La tarjeta de crédito explicó el 41,9% del total en supermercados ($ 1.086.066 millones), seguida por la tarjeta de débito con el 25,9% y el efectivo con el 16,6%. El OCLA destaca que «si miramos 5 o 6 años para atrás los pagos estaban repartidos casi por tercios iguales entre esas tres formas de pago». En tanto, «otros medios» crecieron un 63,8% interanual.
La tendencia de largo plazo y el desafío del valor agregado
El informe advierte que las ventas «cayeron fuertemente en 2024 y en 2025 y lo que va de 2026 se recuperaron en volumen, pero queda claramente evidenciado… que los supermercados, no es acompañada de una recuperación en valor». Esto confirma una «tendencia decreciente en el valor actualizado por IPC de la venta de lácteos en supermercados, en los últimos 10 años».
Aunque «la tendencia de largo plazo, marca una participación estable de los lácteos en las ventas totales de los supermercados», el atraso de precios presiona la rentabilidad de la cadena. En conclusión, el sector busca sostener volúmenes mediante un vuelco hacia marcas económicas y básicos, en un contexto de familias endeudadas para cubrir la canasta de alimentos
Fuente: Observatorio de la Cadena Láctea Argentina
Fuente: Rafaela Noticias