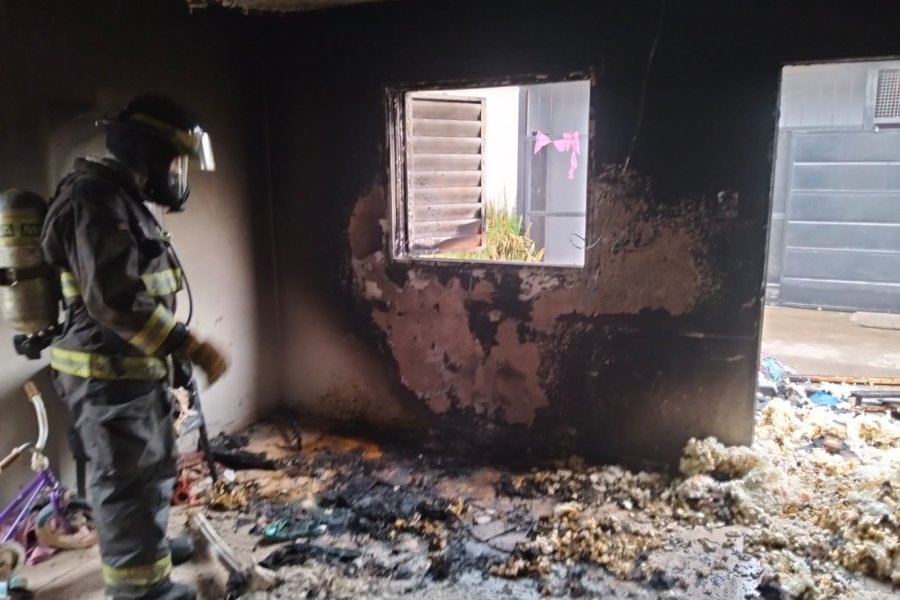
Los incendios accidentales en viviendas de Rafaela volvieron a poner bajo la lupa una cuestión que no es nueva, pero que en los últimos tiempos comenzó a hacerse más visible entre quienes alquilan: los seguros contra incendios.
El tema aparece en medio de consultas y reclamos de inquilinos que aseguran que esta cobertura comenzó a figurar en sus liquidaciones, incluso en algunos casos durante contratos que ya estaban vigentes. Desde inmobiliarias de la ciudad, consultadas por RAFAELA NOTICIAS, explicaron que el objetivo es contar con una cobertura frente a un eventual siniestro y reducir la exposición económica de las partes.
Según explicó uno de los corredores consultados, la incorporación de estos seguros tomó mayor impulso después de una serie de incendios en viviendas y situaciones vinculadas a instalaciones eléctricas. Ante un siniestro, señaló, puede surgir una discusión sobre el origen del daño y sobre a quién corresponde asumir sus consecuencias.
En caso de no existir una cobertura, esa situación puede derivar en pericias y gastos para determinar cómo se produjo el incendio y quién debe responder por los daños. El corredor señaló que, si el conflicto llega a una instancia judicial, será la Justicia la que determine las responsabilidades de acuerdo con las circunstancias de cada caso.
Un seguro que puede estar en el contrato
Desde el sector inmobiliario explicaron que el seguro contra incendios no es obligatorio por el solo hecho de alquilar una vivienda. Sin embargo, puede incorporarse como una condición dentro del contrato de locación cuando las partes así lo acuerdan.
Por eso, según señalaron desde las inmobiliarias consultadas, en numerosos contratos nuevos se incluye la obligación de contar con una cobertura vigente durante el período de alquiler.
También existen distintas formas de contratarlo. En algunos casos, el propio inquilino gestiona el seguro y presenta la documentación correspondiente. En otros, la inmobiliaria ofrece contratarlo y sumar su costo a la liquidación mensual.
Uno de los corredores explicó que anteriormente el inquilino debía contratarlo por su cuenta, pero que se presentaban situaciones en las que la persona no lo hacía o dejaba de abonar la póliza y la cobertura quedaba sin efecto.
Por ese motivo, algunas administradoras comenzaron a trabajar con pólizas globales para las propiedades que manejan. Según explicó el corredor, esta modalidad permite que el costo para el inquilino se ubique aproximadamente entre $2.000 y $3.000 mensuales.
Dos modalidades y una diferencia importante en el costo
La diferencia de valores mencionada por las inmobiliarias consultadas tiene que ver con la modalidad de contratación.
Una de ellas trabaja con pólizas globales para el conjunto de propiedades que administra, lo que permite distribuir el costo y llevarlo a valores cercanos a los $2.000 o $3.000 mensuales por inquilino, según explicó el corredor.
La otra modalidad es la contratación de una póliza individual para cada vivienda. En ese caso, la inmobiliaria consultada indicó que el valor orientativo actualmente se encuentra entre $15.000 y $20.000 mensuales, dependiendo de las características del inmueble y de la cobertura.
En ambos casos, el objetivo señalado por las inmobiliarias es que exista una cobertura vigente frente a un eventual incendio. La diferencia está principalmente en la forma en que se contrata y se administra el seguro.
La segunda inmobiliaria consultada explicó que anteriormente la contratación quedaba a cargo del inquilino, mientras que actualmente también ofrece gestionarla y sumarla a la liquidación mensual. De todos modos, el inquilino puede contratarla por su cuenta y presentar la constancia correspondiente.
Consultada específicamente sobre la posibilidad de utilizar pólizas globales, esta inmobiliaria señaló que no había recibido hasta el momento una propuesta de ese tipo por parte de los productores de seguros con los que trabaja, aunque consideró que sería una alternativa para evaluar si ofrece una cobertura equivalente a un menor costo.
La inquietud de los inquilinos
Mientras las inmobiliarias plantean el seguro como una herramienta de protección, entre los inquilinos la principal preocupación pasa por cuándo y cómo comenzó a cobrarse.
En grupos de WhatsApp de personas que alquilan en Rafaela aparecieron consultas de quienes aseguran que el concepto no figuraba originalmente en sus contratos. Algunos relataron que renovaron recientemente y luego les informaron sobre el seguro, mientras que otros aseguran tener contratos anteriores y haber comenzado a recibir el cargo durante la vigencia del acuerdo.
“Voy por la cuota 20 de 24 y me lo quieren cobrar a partir de este mes”, contó uno de los inquilinos.
Otro señaló que lleva casi 14 años alquilando la misma vivienda y que nunca le habían informado sobre un seguro contra incendios. También apareció el caso de una persona cuyo contrato vence en enero y que asegura que la cobertura no figura en el acuerdo firmado, pero que igualmente comenzó a recibir el cargo desde agosto.
Para quienes están buscando una vivienda actualmente, la percepción también es diferente. Algunos inquilinos señalan que ya encuentran el seguro mencionado entre las condiciones de alquiler de distintas propiedades y que la exigencia aparece cada vez con mayor frecuencia.
No es un seguro nuevo, pero sí hay más control
Desde las inmobiliarias consultadas remarcaron que la contratación de estas coberturas no es una práctica nueva. Lo que, según explicaron, cambió en los últimos tiempos es el énfasis puesto en que el seguro se encuentre efectivamente vigente.
Uno de los corredores sostuvo además que la cobertura no representa un ingreso para la inmobiliaria y que el objetivo es evitar un perjuicio económico mucho mayor frente a un incendio.
La explicación es que un siniestro grave puede generar daños cuyo costo resulte muy difícil de afrontar para un inquilino. Por eso, desde el sector plantean que el seguro debe ser entendido como una herramienta de protección y no solamente como un gasto adicional.
Así, con los incendios accidentales de viviendas como telón de fondo, el seguro contra incendios gana presencia en los alquileres de Rafaela. La discusión ya no pasa solamente por si existe o no una cobertura, sino también por qué póliza se contrata, cuánto cuesta, quién la gestiona y qué sucede cuando el cargo aparece durante un contrato que, según el inquilino, originalmente no lo contemplaba.
Fuente: Rafaela Noticias